TIN y TAE: qué son, diferencias y cómo comparar hipotecas
El TIN es el interés que cobra el banco y la TAE suma comisiones y seguros. Por qué una hipoteca al 2,50 % puede salir más cara que una al 2,90 %.
En resumen
- El TIN es el interés que cobra el banco y sirve para calcular la cuota. La TAE suma además comisiones, tasación y seguros exigidos, y sirve para comparar ofertas.
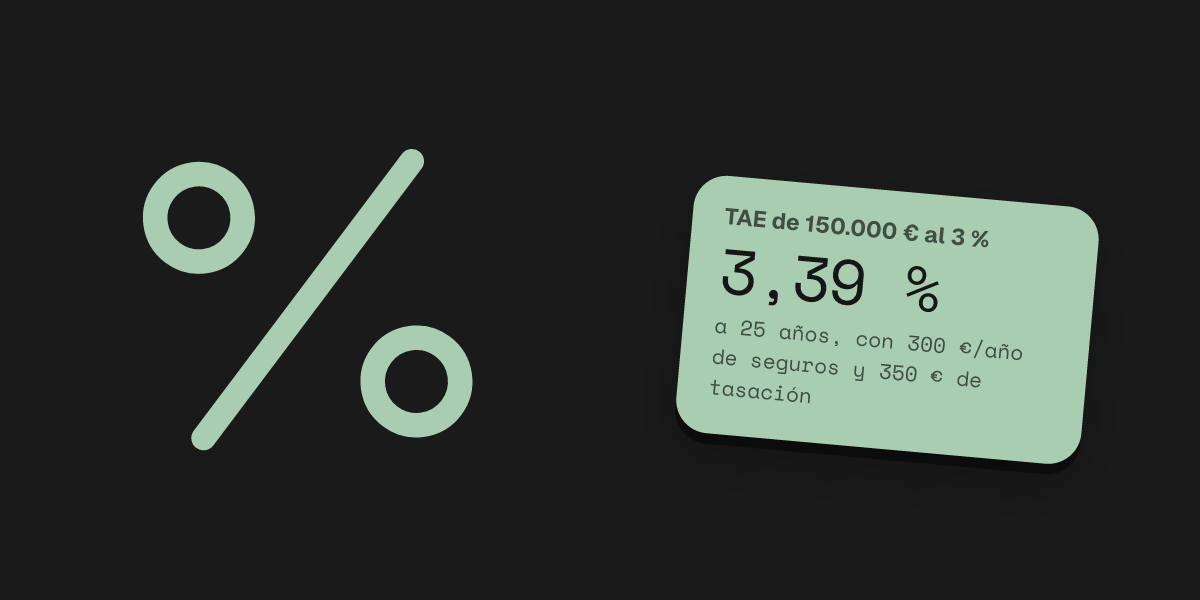
- Con 150.000 € a 25 años al 3 % TIN, la TAE sube al 3,39 % si pagas 300 € al año de seguros y 350 € de tasación.
- En el ejemplo de esta guía, la oferta al 2,50 % con seguros del banco cuesta 1.565,61 € más que la oferta al 2,90 % sin ellos.
Qué es el TIN y qué es la TAE
El TIN (tipo de interés nominal) es el interés que te cobra el banco por el dinero prestado, y con él se calcula la cuota. La TAE (tasa anual equivalente) es el coste total del préstamo en un año: el interés más las comisiones, la tasación y los seguros que te exigen. Para comparar ofertas, mira la TAE.
Un ejemplo: 150.000 € a 25 años con un 3 % TIN dan una cuota de 711,32 € al mes. Esa cifra no cambia aunque el banco te cobre seguros o comisiones, porque se pagan aparte. Por eso dos hipotecas con la misma cuota pueden costar cosas muy distintas.
| TIN | TAE | |
|---|---|---|
| Qué mide | El interés del préstamo | El coste total del préstamo en un año |
| Para qué sirve | Calcular la cuota | Comparar ofertas |
| Incluye gastos | No | Comisiones, tasación y seguros exigidos |
Por qué la TAE es más alta que el TIN
La TAE es más alta por dos motivos. Los intereses se pagan cada mes, y la TAE los expresa como si fueran anuales: un 3 % TIN sin ningún gasto equivale a una TAE del 3,04 %. Y suma lo que pagas aparte de la cuota.
Con el mismo préstamo de 150.000 € a 25 años al 3 %, si además pagas 300 € al año de seguros y 350 € de tasación al principio, la TAE sube al 3,39 %. Es la cifra que tienes que poner al lado de la de otro banco.
El cálculo lo fija la ley (anexo II de la Ley 5/2019) y es el mismo que hace el simulador del Banco de España. Las cifras de esta guía salen del mismo código que la calculadora de la TAE.
Un TIN más bajo puede salir más caro
Pasa cuando el TIN bajo viene a cambio de contratar seguros con el banco. Dos ofertas de ejemplo para 150.000 € a 25 años, las dos con 350 € de tasación:
- Oferta A: 2,50 % TIN si contratas con el banco el seguro de hogar (250 € al año) y el de vida (300 € al año). En total, 550 € al año de seguros.
- Oferta B: 2,90 % TIN sin productos vinculados. Solo el seguro de hogar, que la ley exige, contratado donde quieras por 120 € al año.
| Oferta A (2,50 %) | Oferta B (2,90 %) | |
|---|---|---|
| Cuota del préstamo | 672,93 €/mes | 703,54 €/mes |
| Cuota más seguros | 718,76 €/mes | 713,54 €/mes |
| Intereses en 25 años | 51.877,53 € | 61.061,92 € |
| Seguros en 25 años | 13.750,00 € | 3.000,00 € |
| Coste total | 215.977,53 € | 214.411,92 € |
| TAE | 3,16 % | 3,09 % |
La oferta A tiene la cuota del préstamo más baja, pero con los seguros pagas más cada mes y, al final, 1.565,61 € más. La TAE lo decía desde el principio: 3,16 % frente a 3,09 %.
- Intereses que se ahorra A9.184 €
- Seguros que paga de más A10.750 €
A paga 9.184,39 € menos de intereses, pero 10.750 € más de seguros: 1.565,61 € más en total.
Qué entra en la TAE y qué no
La TAE incluye todo lo que te cuesta el préstamo y conoce el banco. Lo de la compra de la vivienda se queda fuera.
Entra en la TAE:
- El interés (TIN).
- La comisión de apertura, si la hay.
- La tasación de la vivienda.
- Los seguros que el banco exige para darte el préstamo o para bonificar el tipo.
No entra:
- Los impuestos de la compra: el ITP en vivienda usada, o el IVA y el AJD en obra nueva.
- La notaría y el registro de la compraventa. Los de la hipoteca los paga el banco desde la Ley 5/2019.
- La agencia inmobiliaria y la gestoría de la compra.
Para saber cuánto dinero necesitas en total, mira cuánta hipoteca puedo pedir con mi sueldo, que suma la entrada y estos gastos.
Cuándo compensa aceptar una bonificación
La Ley 5/2019 prohíbe que el banco te obligue a contratar otros productos para darte la hipoteca, salvo el seguro de hogar. Sí puede bajarte el tipo si los contratas: eso es una bonificación. Compensa solo si lo que ahorras en cuota es más de lo que pagas de más en el seguro.
Haz la cuenta en tres pasos:
- Lo que ahorras al año. Con 150.000 € a 25 años, bajar del 2,70 % al 2,50 % deja la cuota en 672,93 € en vez de 688,13 €: son 15,21 € al mes, 182,50 € al año.
- Lo que pagas de más. Pide precio del mismo seguro, con las mismas coberturas, a dos aseguradoras que no sean la del banco. Resta ese precio a la prima del banco.
- Compara. Si el seguro del banco cuesta más de 182,50 € al año por encima del otro, la bonificación no compensa.
Si ya has firmado, puedes no renovar un seguro avisando al menos un mes antes de que venza (artículo 22 de la Ley de Contrato de Seguro). El banco te quitará la bonificación de ese producto, así que repite la cuenta antes de hacerlo.
Calcula la TAE de tu oferta
En la calculadora de la TAE pones el importe, el plazo, el TIN, los seguros y los gastos iniciales, y te da la TAE con el mismo cálculo de esta guía. Para ver cómo se reparte la cuota entre intereses y capital, lee cómo se calcula la cuota de una hipoteca.
Si quieres saber si te la puedes permitir con tus ingresos y tus ahorros, prueba el simulador de hipoteca de Monevia con datos de ejemplo.
Esta guía explica cómo se comparan ofertas; no es una recomendación de ninguna hipoteca ni de ningún seguro.
Haz tus cuentas
Calculadora de la TAE de una hipoteca
Calcula la TAE de una oferta de hipoteca a partir del TIN, las comisiones, la tasación y los seguros que te exigen.
Calculadora de hipoteca
Calcula la cuota mensual de tu hipoteca, cuánto pagarás en intereses y el coste total del préstamo. Con el mismo cálculo que la app Monevia.
Preguntas frecuentes
¿Para qué sirve el TIN y para qué la TAE?
Con el TIN se calcula la cuota que pagas cada mes. La TAE sirve para comparar ofertas de distintos bancos, porque además del interés incluye las comisiones, la tasación y los seguros que te exigen.
¿Por qué la TAE es más alta que el TIN aunque no haya comisiones?
Porque los intereses se pagan cada mes y la TAE los expresa como si se pagaran una vez al año. Un 3 % TIN sin ningún gasto equivale a una TAE del 3,04 %.
¿Entran los impuestos de la compra en la TAE?
No. La TAE solo incluye lo que te cuesta el préstamo. El ITP, el IVA y la notaría y el registro de la compraventa se pagan aparte.
¿Puedo dejar los seguros del banco después de firmar?
Sí. Puedes no renovar el seguro avisando a la aseguradora al menos un mes antes de que venza. El banco te quitará la bonificación de ese producto y la cuota subirá: haz la cuenta antes de decidir.
Fuentes
- Banco de España (Portal del Cliente Bancario): Cálculo de la TAE de un préstamo hipotecario
- Ley 5/2019 reguladora de los contratos de crédito inmobiliario (BOE): qué incluye la TAE, ventas vinculadas y gastos
- Ley 50/1980 de Contrato de Seguro (BOE), artículo 22: no renovar un seguro
Hago Monevia, una app de finanzas personales que no se conecta a tu banco. Las cifras de esta guía están calculadas y cito de dónde sale cada dato. Publicada el 17 de octubre de 2026. Quién hace Monevia.
Sigue leyendo
 Hipoteca
Cómo se calcula la cuota de una hipoteca
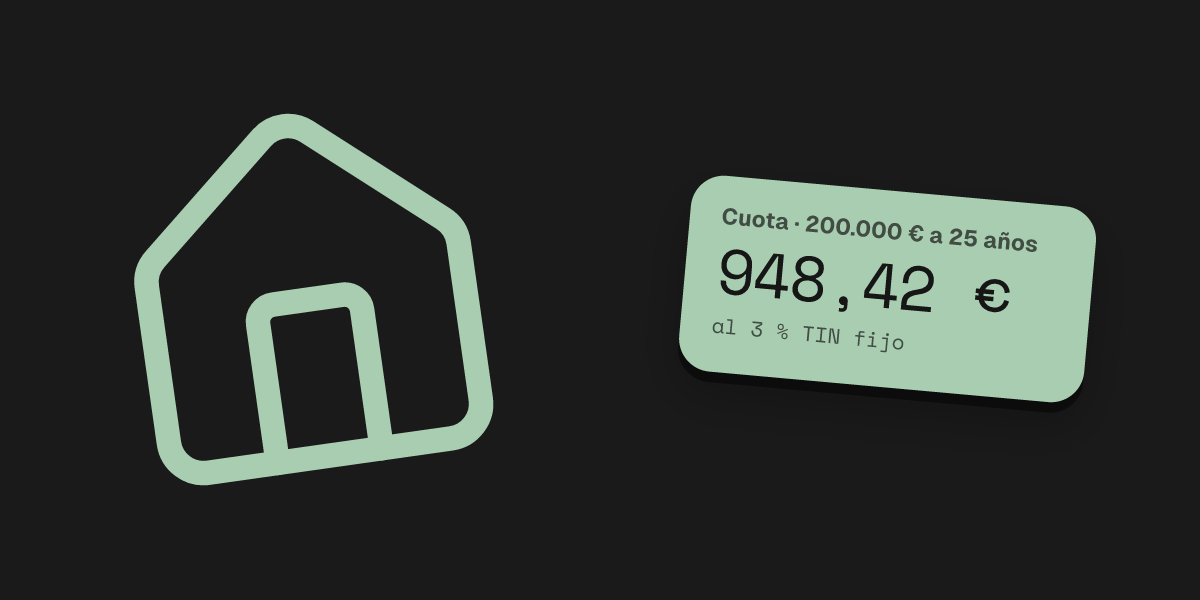
La fórmula del sistema francés paso a paso, un ejemplo con 200.000 € a 25 años y por qué durante los primeros años pagas sobre todo intereses.
 Hipoteca
Cuánta hipoteca puedo pedir con mi sueldo
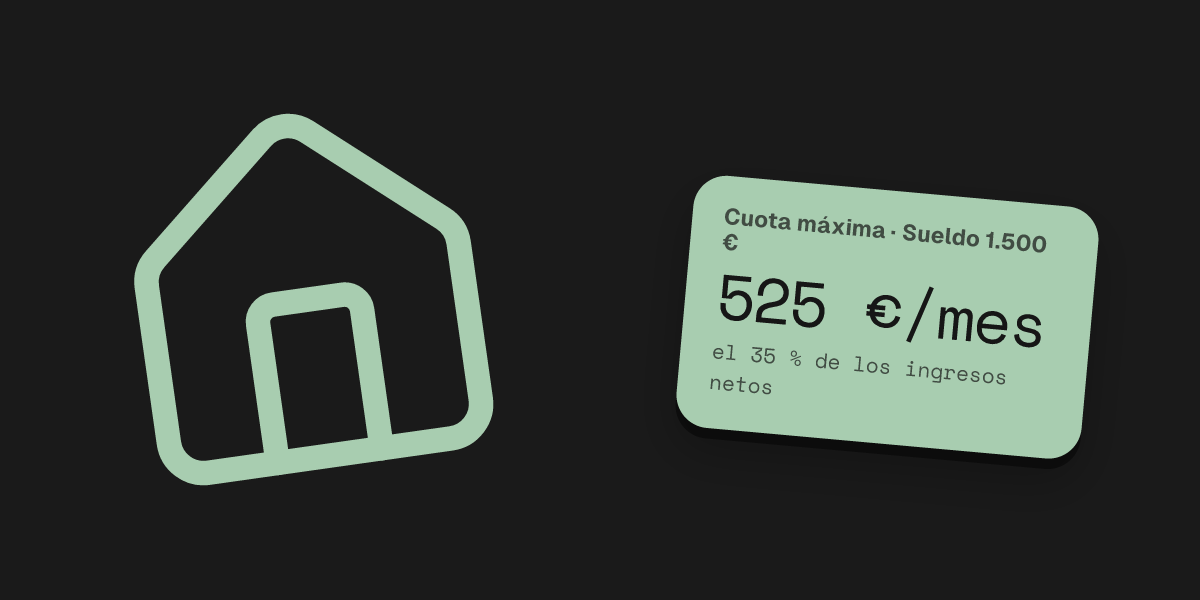
La regla del 30-35 % que aplican los bancos, tablas de cuota y capital máximo para sueldos de 1.200 € a 3.000 €, y cómo calcular tu límite real.
 Ahorro
Cuánto ahorrar al mes para llegar a un objetivo
La fórmula para calcular tu cuota mensual de ahorro según tu meta y plazo, ejemplos reales (viaje, colchón o entrada de un piso) y cómo no abandonar.