Cómo se calcula la cuota de una hipoteca
La fórmula del sistema francés paso a paso, un ejemplo con 200.000 € a 25 años y por qué durante los primeros años pagas sobre todo intereses.
En resumen
- La gran mayoría de hipotecas en España usan el sistema francés: pagas la misma cuota cada mes.
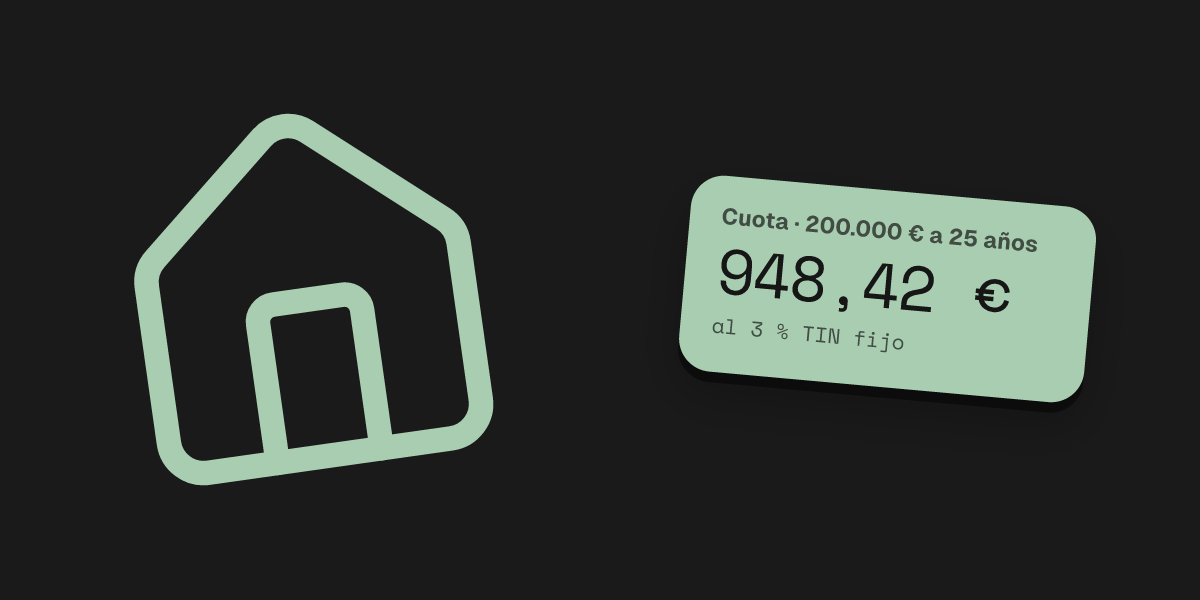
- Con 200.000 € a 25 años y un 3 % fijo, la cuota es de 948,42 € y pagas 84.527 € en intereses.
- El primer mes, más de la mitad de la cuota son intereses. Al final, casi todo es capital.
La fórmula de la cuota
En el sistema francés la cuota es la misma todos los meses. Se calcula con tres datos: el capital que pides (C), el interés mensual (i, que es el TIN anual dividido entre 12) y el número de cuotas (n).
cuota = C · i · (1 + i)ⁿ / ((1 + i)ⁿ − 1)
Un ejemplo con números
Pides 200.000 € a 25 años, es decir, 300 cuotas, con un TIN fijo del 3 %. El interés mensual es 0,03 / 12 = 0,0025, y la cuota sale de 948,42 € al mes.
En 25 años pagas 284.527 € en total: los 200.000 € del préstamo y 84.527 € de intereses. Dicho de otra forma, por cada euro que te prestan devuelves 1,42 €.
El cuadro de amortización
Cada mes, los intereses se calculan sobre lo que todavía debes. Por eso al principio son altos y van bajando, mientras la parte de la cuota que devuelve capital va subiendo.
| Mes | Pendiente | Intereses | Capital |
|---|---|---|---|
| 1 · primer mes | 200.000,00 € | 500,00 € | 448,42 € |
| 180 · año 15 | 98.921,43 € | 247,30 € | 701,12 € |
| 300 · último mes | 946,06 € | 2,37 € | 946,06 € |
Calculado con el mismo código que el simulador de hipoteca de Monevia. "Pendiente" es la deuda al empezar ese mes.
- Intereses
- Capital devuelto
Año del préstamo
| Año del préstamo | Intereses | Capital devuelto |
|---|---|---|
| 1 | 5.925 € | 5.456 € |
| 2 | 5.759 € | 5.622 € |
| 3 | 5.588 € | 5.793 € |
| 4 | 5.412 € | 5.969 € |
| 5 | 5.231 € | 6.150 € |
| 6 | 5.044 € | 6.337 € |
| 7 | 4.851 € | 6.530 € |
| 8 | 4.652 € | 6.729 € |
| 9 | 4.448 € | 6.933 € |
| 10 | 4.237 € | 7.144 € |
| 11 | 4.019 € | 7.362 € |
| 12 | 3.796 € | 7.586 € |
| 13 | 3.565 € | 7.816 € |
| 14 | 3.327 € | 8.054 € |
| 15 | 3.082 € | 8.299 € |
| 16 | 2.830 € | 8.551 € |
| 17 | 2.570 € | 8.812 € |
| 18 | 2.302 € | 9.080 € |
| 19 | 2.025 € | 9.356 € |
| 20 | 1.741 € | 9.640 € |
| 21 | 1.448 € | 9.933 € |
| 22 | 1.145 € | 10.236 € |
| 23 | 834 € | 10.547 € |
| 24 | 513 € | 10.868 € |
| 25 | 183 € | 11.198 € |
200.000 € a 25 años al 3 % TIN fijo. Suma de las 12 cuotas de cada año.
El primer mes, de los 948,42 € que pagas, 500 € son intereses y solo 448,42 € reducen la deuda. No llegas a deber menos de la mitad de lo que pediste hasta el mes 178, ya dentro del año 15.
Calcula la tuya
Mueve el importe, el plazo y el TIN para ver cómo cambia la cuota y cuánto pagarías en intereses.
Si quieres ver si un banco te la daría y cómo te afectaría una subida del euríbor, el simulador de hipoteca de Monevia lo calcula con tus ingresos y tus gastos.
Preguntas frecuentes
¿Qué diferencia hay entre TIN y TAE?
El TIN es el interés que se aplica al préstamo. La TAE añade las comisiones y los gastos obligatorios, y sirve para comparar ofertas de bancos distintos.
¿Por qué la cuota no baja aunque ya haya pagado mucho?
Porque en el sistema francés la cuota es fija. Lo que cambia es el reparto: cada mes pagas menos intereses y devuelves más capital.
¿Este cálculo vale para una hipoteca variable?
Sí, para cada periodo. Cuando el tipo se revisa, el banco recalcula la cuota con la misma fórmula, el tipo nuevo y la deuda que queda.