Cuánto ahorrar al mes para llegar a un objetivo
La fórmula para calcular tu cuota mensual de ahorro según tu meta y plazo, ejemplos reales (viaje, colchón o entrada de un piso) y cómo no abandonar.
En resumen
- Para llegar a cualquier meta de ahorro, la cuota mensual se calcula dividiendo lo que te falta entre los meses que quedan.
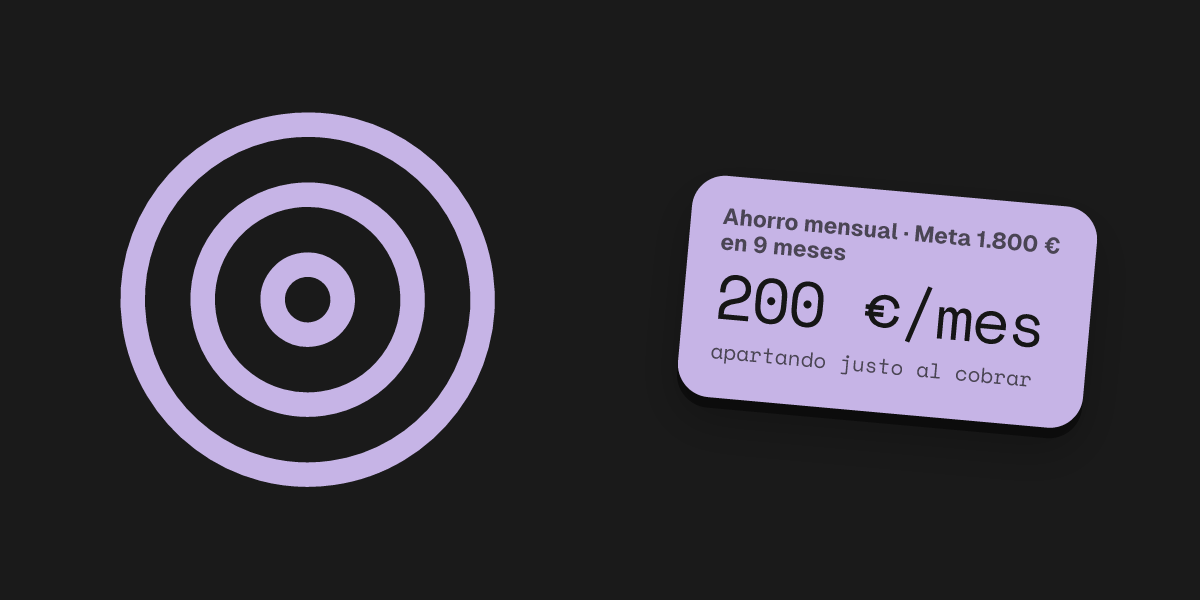
- Para ahorrar 1.800 € para un viaje en 9 meses, necesitas apartar 200 € al mes desde el primer ingreso.
- Programa la transferencia para el día que cobras la nómina: el ahorro sale antes de que empieces a gastar, no de lo que sobre a fin de mes.
La fórmula básica: divide y vencerás
Ahorrar sin una cifra concreta en mente casi nunca funciona. Decirse “este mes intentaré ahorrar lo que sobre” suele terminar en que a fin de mes no sobra nada.
Para alcanzar cualquier meta financiera, la regla de oro es convertir una cifra grande e intimidante en una cuota mensual pequeña y asumible.
La fórmula es directa:
cuota mensual = (objetivo total − lo que ya tienes) / meses hasta la fecha
Al ponerle fecha y número a tu meta, el ahorro deja de ser un sacrificio vago y se convierte en una factura fija que te pagas a ti mismo.
Tres ejemplos con números reales
Dependiendo de la magnitud del objetivo y del tiempo disponible, la cuota mensual cambia notablemente:
| Objetivo | Meta total | Ya ahorrado | Plazo | Cuota mensual |
|---|---|---|---|---|
| Viaje de verano | 1.800 € | 0 € | 9 meses | 200 €/mes |
| Fondo de emergencia | 6.000 € | 1.000 € | 20 meses | 250 €/mes |
| Entrada de vivienda | 24.000 € | 0 € | 4 años (48 meses) | 500 €/mes |
- Viaje (9 meses)200 €
- Colchón (20 meses)250 €
- Entrada casa (4 años)500 €
En el caso de metas grandes como la entrada de una casa, ahorrar en pareja divide la cuota a la mitad: 250 € al mes cada uno durante 4 años acumulan 24.000 €.
Cuatro claves para no abandonar a mitad de camino
Tener la fórmula matemática es fácil; la dificultad radica en mantener la constancia durante meses. Estas cuatro pautas marcan la diferencia:
1. Págate a ti primero
El error más común es ahorrar lo que queda el día 30. La única forma fiable de ahorrar es programar una transferencia automática a tu cuenta de ahorro el mismo día que entra la nómina (o al día siguiente). Si el dinero no está en tu cuenta corriente, te adaptas a vivir con el resto sin esfuerzo.
2. Separa físicamente el dinero
No guardes el dinero de tus objetivos en la misma cuenta donde tienes domiciliado el alquiler o la tarjeta de débito. Abre una cuenta de ahorro secundaria (preferiblemente remunerada y sin comisiones). La fricción de tener que hacer una transferencia para gastarlo frena las compras por impulso.
3. No cuentes con intereses inciertos
Al planificar una meta a corto o medio plazo (menos de 3 o 4 años), calcula tu cuota mensual contando únicamente con tu ahorro propio, sin asumir rentabilidades de inversiones de riesgo. Si ese dinero te renta un 2 % o un 3 % en una cuenta remunerada, tómalo como un extra para llegar unas semanas antes, no como la base de tu plan.
4. Ajusta si viene un bache
Si un mes tienes un gasto imprevisto (el dentista o una avería) y solo puedes apartar la mitad, no tires la toalla. Recalcula el plan: añade uno o dos meses al plazo final y mantén el hábito vivo. Tardar un poco más sigue siendo llegar.
Calcula tu meta en segundos
Si quieres probar diferentes importes y plazos para ver cuándo llegarías, utiliza nuestra calculadora de ahorro para un objetivo. Te dice al instante cuánto apartar al mes o cuándo llegarás según tu ritmo.
En Objetivos de ahorro de Monevia puedes crear huchas visuales para cada una de tus metas, registrar aportaciones y ver si vas a tiempo o con retraso.
Si todavía no tienes claro cuánto apartar para imprevistos, revisa primero nuestra guía sobre cuánto dinero tener en el fondo de emergencia. Y si necesitas saber cuánto puedes destinar al ahorro sin desatender tus gastos del día a día, consulta la regla 50/30/20 con números reales.
Esta guía ofrece pautas generales de planificación financiera; no constituye asesoramiento financiero ni recomendaciones de inversión.
Haz tus cuentas
Cuánto ahorrar al mes para un objetivo
Calcula cuánto apartar cada mes para llegar a una cifra en una fecha: la entrada de un piso, un viaje, un coche o lo que quieras.
Calculadora del fondo de emergencia
Cuánto dinero deberías tener en tu fondo de emergencia según tus gastos básicos, y cuánto apartar cada mes para llegar a tiempo.
Preguntas frecuentes
¿Cómo calculo cuánto ahorrar si no tengo una fecha límite?
Haz el cálculo a la inversa: fija cuánto dinero real puedes apartar cada mes tras tus gastos fijos y divide la cantidad total entre esa cuota para saber cuándo llegarás.
¿Dónde debería guardar el dinero del objetivo?
En una cuenta separada de tu cuenta habitual del día a día (idealmente una cuenta remunerada sin riesgo), para que no te gastes el ahorro por error.
¿Qué pasa si un mes no puedo apartar la cuota?
No abandones el objetivo: recalcula los meses restantes con el dinero que te falta o amplía el plazo dos o tres meses para no ahogar tu presupuesto.
¿Es mejor tener un solo objetivo o varios a la vez?
Depende de lo que puedas apartar. Primero el fondo de emergencia; después, metas concretas como un viaje o la entrada de un coche. Si repartes la misma cuota entre muchas metas, cada una avanza más despacio.
Fuentes
- Finanzas para todos (Banco de España y CNMV): herramienta «Mis objetivos», cuánto ahorrar al mes para una meta
- Finanzas para todos: 7 errores que cometemos cuando queremos ahorrar
Hago Monevia, una app de finanzas personales que no se conecta a tu banco. Las cifras de esta guía están calculadas y cito de dónde sale cada dato. Publicada el 16 de octubre de 2026. Quién hace Monevia.
Sigue leyendo
 Ahorro
Cuánto dinero tener en el fondo de emergencia
Entre 3 y 6 meses de gastos básicos. Cómo calcular tu cifra con un ejemplo real, cuándo subirla y cuánto apartar al mes para llegar.
 Hipoteca
Cómo se calcula la cuota de una hipoteca
La fórmula del sistema francés paso a paso, un ejemplo con 200.000 € a 25 años y por qué durante los primeros años pagas sobre todo intereses.
 Hipoteca
Cuánta hipoteca puedo pedir con mi sueldo
La regla del 30-35 % que aplican los bancos, tablas de cuota y capital máximo para sueldos de 1.200 € a 3.000 €, y cómo calcular tu límite real.