Cuánta hipoteca puedo pedir con mi sueldo
La regla del 30-35 % que aplican los bancos, tablas de cuota y capital máximo para sueldos de 1.200 € a 3.000 €, y cómo calcular tu límite real.
En resumen
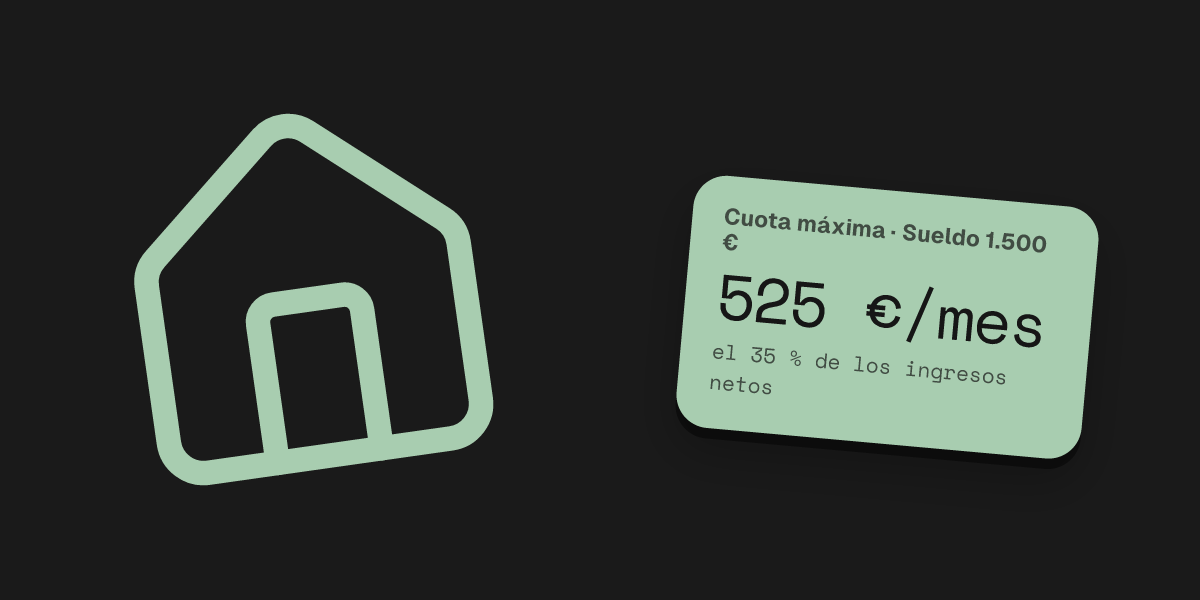
- Los bancos suelen exigir que la hipoteca y tus otras deudas no pasen del 30 % al 35 % de tus ingresos netos.
- Con 1.500 € netos al mes, tu cuota límite recomendada son 525 €/mes, lo que permite pedir unos 124.500 € a 30 años al 3 % TIN.
- Tener otros préstamos (como 150 € de coche) resta cuota directa y reduce tu financiación máxima en más de 35.000 €.
La regla del 35 %: el límite que mira el banco
Cuando pides una hipoteca, lo primero que analiza cualquier entidad financiera es tu capacidad de pago. Según explica el Banco de España, las entidades suelen estimar que la suma de todas tus deudas no debe superar el 30 % o 35 % de tus ingresos netos mensuales. No es una ley: el propio Banco de España sitúa el máximo recomendable en el 40 %, pero cada banco aplica su propio criterio.
Este límite se conoce técnicamente como ratio de endeudamiento sobre ingresos (Debt Service-to-Income o DSTI):
- Si cobras 1.500 € netos al mes, el 35 % son 525 € al mes.
- Si cobras 1.800 € netos al mes, el 35 % son 630 € al mes.
- Si compráis en pareja sumando 3.000 € netos, el límite conjunto asciende a 1.050 € al mes.
El banco utiliza este techo para calcular la cuota mensual máxima que te va a autorizar. A partir de esa cuota, del plazo en años y del tipo de interés, se obtiene el capital total que te pueden prestar.
Cuánta hipoteca te conceden según tus ingresos
La siguiente tabla muestra el capital máximo aproximado que podrías financiar según tu sueldo neto, suponiendo una hipoteca con un TIN fijo del 3 % y sin tener otras deudas:
| Sueldo neto | Cuota máxima (35 %) | Capital a 25 años | Capital a 30 años |
|---|---|---|---|
| 1.200 € | 420 € | 88.568 € | 99.620 € |
| 1.500 € | 525 € | 110.710 € | 124.524 € |
| 1.800 € | 630 € | 132.852 € | 149.429 € |
| 2.500 € | 875 € | 184.517 € | 207.541 € |
| 3.000 € | 1.050 € | 221.420 € | 249.049 € |
- 1.200 € netos99.620 €
- 1.500 € netos124.524 €
- 1.800 € netos149.429 €
- 2.500 € netos207.541 €
- 3.000 € (pareja)249.049 €
Como se observa, ampliar el plazo de 25 a 30 años permite rascar entre 11.000 € y 25.000 € adicionales de préstamo para la misma cuota, aunque a cambio de pagar más intereses en el cómputo total del préstamo, como explicamos en cómo se calcula la cuota de una hipoteca.
El impacto de tener otras deudas pendientes
Un error frecuente es pensar que el 35 % está disponible íntegramente para la vivienda. Si ya estás pagando un coche a plazos, un préstamo personal o compras aplazadas con tarjeta, esa cantidad se descuenta primero.
Imaginemos a una persona que cobra 1.500 € netos y paga una cuota de 150 € al mes por su coche:
- Su capacidad máxima total de pago es de 525 € (35 % de 1.500 €).
- Al restar los 150 € del vehículo, la cuota hipotecaria máxima que el banco le permitirá asumir queda en 375 € al mes.
- A 30 años al 3 % TIN, el préstamo máximo que podrá pedir pasa de 124.524 € a solo 88.946 €.
Esos 150 € de letra de coche le restan 35.578 € de capacidad de compra de vivienda. Por eso suele ser prioritario cancelar préstamos al consumo antes de solicitar una hipoteca.
La otra barrera: el 20 % de entrada y los gastos
Tener ingresos suficientes para pagar la cuota solo resuelve la mitad de la ecuación. En España, lo habitual es que los bancos no financien más del 80 % del valor de tasación o compraventa (lo que se conoce como LTV o Loan-to-Value).
Eso significa que para comprar un piso necesitas tener ahorrado:
- El 20 % de entrada que el banco no financia.
- Los impuestos y gastos de la compra: el ITP en vivienda de segunda mano (su tipo lo fija cada comunidad autónoma) o el IVA y el AJD en obra nueva, más notaría, registro de la propiedad y gestoría. En el ejemplo de abajo se reserva un 10 % del precio; calcula tu caso con el tipo de tu comunidad.
Por ejemplo, si con un sueldo de 1.500 € consigues una hipoteca máxima de 124.500 €, esa cantidad cubriría el 80 % de una vivienda de aproximadamente 155.000 €. Para comprarla necesitarías aportar en efectivo unos 31.000 € de entrada y unos 15.500 € de gastos e impuestos: un total de 46.500 € en ahorros previos.
Si aún estás construyendo esa base de ahorro, revisar la regla 50/30/20 con números reales y asegurar antes cuánto dinero tener en el fondo de emergencia te ayudará a fijar un plan realista sin poner en riesgo tu colchón.
Cómo afectan los tipos de interés a tu capacidad
El tipo de interés al que firmes influye directamente en el importe concedido. A mayor tipo de interés, mayor proporción de la cuota se consume en intereses y menos capital amortizas.
Con la misma cuota de 525 € al mes a 30 años:
- Al 2 % TIN, el capital máximo es de unos 142.000 €.
- Al 3 % TIN, el capital baja a unos 124.500 €.
- Al 4 % TIN, el capital se reduce a unos 110.000 €.
Cada punto porcentual que sube el interés recorta entre 14.500 € y 17.500 € el dinero que el banco te puede prestar con el mismo sueldo.
Comprueba tu caso con Monevia
En lugar de hacer cálculos a ojo, puedes utilizar el simulador de hipoteca de Monevia. Tiene en cuenta tus ingresos netos y tus otras deudas, mide tu esfuerzo frente a ese 35 % y te enseña qué pasaría con tu cuota si el euríbor subiera dos puntos.
Esta guía explica los criterios generales de análisis de riesgo crediticio bancario; no constituye una oferta contractual ni una recomendación de contratación.
Haz tus cuentas
Preguntas frecuentes
¿El 35 % se calcula sobre el sueldo bruto o el neto?
Siempre sobre los ingresos netos mensuales disponibles: lo que de verdad entra en tu cuenta bancaria tras descontar IRPF y cotizaciones a la Seguridad Social.
¿Qué pasa si pido la hipoteca con mi pareja?
Se suman los ingresos netos de ambos y se restan las deudas conjuntas, lo que aumenta de forma proporcional la cuota máxima y el capital financiable.
¿Cuenta el banco si tengo otras deudas o préstamos?
Sí. El ratio de endeudamiento mide todas tus deudas mensuales juntas. Si tu límite son 525 € y pagas 150 € de coche, tu cuota hipotecaria máxima baja a 375 €.
¿Por qué el banco no me financia el precio total del piso?
No es una ley, es la práctica habitual: la banca en España suele prestar como máximo el 80 % del valor de tasación o de compraventa. El 20 % restante, más los impuestos y gastos de la compra, tiene que salir de tus ahorros.
Fuentes
- Banco de España, Portal del Cliente Bancario: Consejos para firmar tu primera hipoteca (30-35 % de endeudamiento y 80 % de financiación)
- Banco de España, Portal del Cliente Bancario: Consultas frecuentes (capacidad de endeudamiento, máximo recomendado del 40 %)
- Ley 5/2019, de 15 de marzo, reguladora de los contratos de crédito inmobiliario (BOE)
Hago Monevia, una app de finanzas personales que no se conecta a tu banco. Las cifras de esta guía están calculadas y cito de dónde sale cada dato. Publicada el 16 de octubre de 2026. Quién hace Monevia.
Sigue leyendo
 Hipoteca
Cómo se calcula la cuota de una hipoteca
La fórmula del sistema francés paso a paso, un ejemplo con 200.000 € a 25 años y por qué durante los primeros años pagas sobre todo intereses.
 Ahorro
Cuánto ahorrar al mes para llegar a un objetivo
La fórmula para calcular tu cuota mensual de ahorro según tu meta y plazo, ejemplos reales (viaje, colchón o entrada de un piso) y cómo no abandonar.
 Ahorro
Cuánto dinero tener en el fondo de emergencia
Entre 3 y 6 meses de gastos básicos. Cómo calcular tu cifra con un ejemplo real, cuándo subirla y cuánto apartar al mes para llegar.