Cuánto dinero tener en el fondo de emergencia
Entre 3 y 6 meses de gastos básicos. Cómo calcular tu cifra con un ejemplo real, cuándo subirla y cuánto apartar al mes para llegar.
En resumen
- La referencia habitual es tener entre 3 y 6 meses de gastos básicos ahorrados para imprevistos.
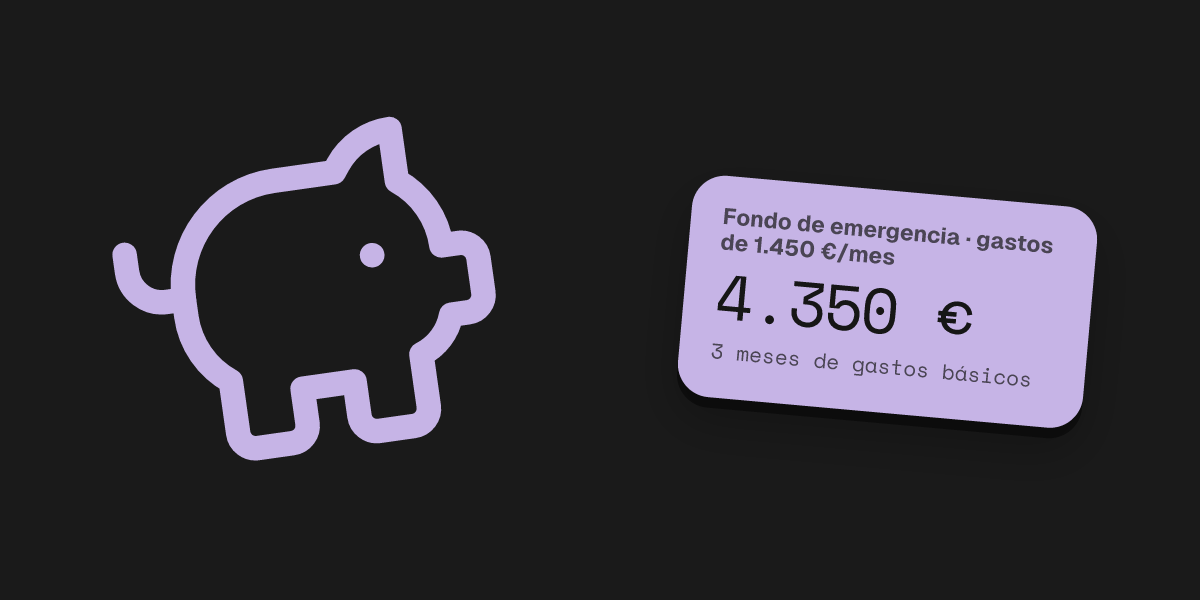
- Con unos gastos básicos de 1.450 € al mes, tu fondo sería de entre 4.350 € y 8.700 €.
- Para llegar a 4.350 € en un año, partiendo de 800 €, tendrías que apartar 296,07 € al mes.
La respuesta corta: de 3 a 6 meses de gastos básicos
Un fondo de emergencia es dinero reservado solo para imprevistos: perder el empleo, una reparación urgente en casa o en el coche, un gasto médico que no esperabas. La referencia que dan los programas de educación financiera de los supervisores es tener entre tres y seis meses de gastos básicos.
La cifra no es un número mágico. Es lo que necesitas para aguantar mientras buscas trabajo o resuelves el problema, sin endeudarte.
Cómo calcular tu cifra
Hazlo en tres pasos:
- Suma tus gastos básicos de un mes: los que tendrías que pagar aunque no cobraras nada.
- Multiplícalos por 3 (mínimo) o por 6 (prudente).
- Réstale lo que ya tienes apartado para esto. Lo que queda es tu objetivo.
Un ejemplo con números
Imagina a alguien que vive de alquiler con un sueldo estable. Sus gastos básicos al mes:
- Alquiler700 €48 %
- Comida300 €21 %
- Seguros y cuotas180 €13 %
- Suministros e internet150 €10 %
- Transporte120 €8 %
Su fondo de emergencia sería:
- 3 meses (mínimo)4.350 €
- 4 meses5.800 €
- 6 meses (prudente)8.700 €
Gastos básicos de 1.450 € al mes multiplicados por 3, 4 y 6.
Fíjate en que no entran el ocio, las suscripciones prescindibles ni los viajes: en una emergencia se recortan. Por eso la cifra se calcula sobre gastos básicos y no sobre tu sueldo.
Cuándo necesitas más de tres meses
Hay situaciones que justifican subir el colchón hacia los seis meses, o por encima:
- Ingresos variables o autónomos: un mes malo puede encadenarse con otro.
- Personas a tu cargo: hijos o familiares que dependen de tu sueldo.
- Un solo sueldo en el hogar: si falla, no hay otro que compense.
Si tus ingresos son estables, nadie depende de ti y tienes pocas deudas, puedes quedarte más cerca de los tres meses.
Quien tiene, además, una hipoteca debería incluir la cuota en sus gastos básicos. Si no tienes claro cuánto pagas realmente, en cómo se calcula la cuota de una hipoteca lo ves con un ejemplo.
Cuánto apartar al mes para llegar
Con el objetivo claro, la pregunta es cuánto apartar cada mes. Partimos de la misma persona, que ya tiene 800 € ahorrados.
| Objetivo | Plazo | Falta | Aportación mensual |
|---|---|---|---|
| 4.350 € (3 meses) | 12 meses | 3.550 € | 296,07 € |
| 8.700 € (6 meses) | 24 meses | 7.900 € | 328,97 € |
Si 296 € al mes es demasiado, elige otro camino: con 200 € al mes llegaría a los 4.350 € en 18 meses. Tardas más, pero llegas. Lo importante es que la aportación sea constante y que salga de tu cuenta el día que cobras, no de lo que sobre a final de mes.
Qué dinero cuenta y dónde tenerlo
El fondo tiene que estar disponible rápido y sin riesgo de perder capital. Su función es que lo tengas cuando lo necesitas, no que rinda. Un dinero que puede bajar de valor justo cuando hay una crisis, o que tardas semanas en recuperar, no es un fondo de emergencia.
Y mantenlo separado: si lo mezclas con la cuenta del día a día, acabará pagando un capricho.
Errores que se repiten
- Calcularlo sobre el sueldo. Si cobras 2.000 € y gastas 1.450 € en lo básico, tu fondo se mide con 1.450 €, no con 2.000 €.
- Esperar a tener la cifra completa para empezar. Los primeros 1.000 € ya te protegen de una avería o una factura inesperada. Cada mes que apartas algo, estás más cubierto.
- Usarlo para lo que no es una emergencia. Las rebajas, un viaje o un móvil nuevo no lo son. Si prevés un gasto grande, ahórralo aparte con su propio objetivo.
- No reponerlo. Si lo usas, vuelve a llenarlo antes de ahorrar para otra cosa. Mientras esté a medias, tu protección también lo está.
- Olvidar que cambia. Si el alquiler sube o tienes un hijo, tus gastos básicos cambian y tu fondo también. Revísalo una vez al año.
Cuándo es un buen momento para revisarlo
Conviene recalcular la cifra cuando cambia algo importante: te mudas, cambias de trabajo, te independizas o sube una cuota. Con los gastos al día en tu presupuesto, es cuestión de un minuto volver a multiplicar.
Cómo hacerlo con Monevia
En Monevia puedes crear un objetivo de ahorro con tu cifra y tu fecha, y la app calcula cuánto apartar cada mes con la misma cuenta de esta guía. Puedes probarlo en Objetivos de ahorro, con datos de ejemplo si no tienes cuenta.
Esta guía explica cómo funciona un fondo de emergencia; no es una recomendación para tu caso concreto.
Preguntas frecuentes
¿Tres meses o seis?
Tres meses suelen bastar si tus ingresos son estables y no tienes personas a tu cargo. Seis o más tienen sentido si eres autónomo, tus ingresos varían o dependen de ti otras personas.
¿Entran en el fondo los gastos que no son imprescindibles?
No. Cuenta lo que tendrías que pagar igualmente sin ingresos: vivienda, suministros, comida, transporte y cuotas de deudas. Ocio, viajes y compras se pueden recortar.
¿Dónde conviene tenerlo?
Donde puedas disponer de él enseguida y sin riesgo de perder capital. Un dinero que puede bajar de valor o tarda semanas en recuperarse no cumple su función.
¿Qué hago si ya he usado parte del fondo?
Es para eso. Después, el primer objetivo es reponerlo antes de retomar otros ahorros.