La regla 50/30/20, con números reales
Cómo aplicar la regla 50/30/20 en España cuando el alquiler se come tu sueldo, por qué falla el método tradicional y el sistema para no abandonar al segundo mes.
En resumen
- La regla divide tu sueldo neto en 50 % necesidades, 30 % ocio y 20 % ahorro.
- Si vives de alquiler en una ciudad cara, la vivienda sola se come buena parte de ese 50 %: adaptarla a 65/20/15 o 60/25/15 es realista y sigue funcionando.
- El truco para que no muera al segundo mes es el presupuesto inverso: apartar el ahorro el día que cobras, no esperar al día 30 a ver qué ha sobrado.
La teoría de manual (y por qué se estrella en España)
La regla 50/30/20 es el método de organización del dinero más famoso del mundo. Su promesa es sencilla: coges tu sueldo neto (lo que te ingresan en la cuenta a final de mes, después de impuestos) y lo divides en tres cajones:
- 50 % para necesidades básicas: techo, suministros, comida básica, transporte y deudas mínimas.
- 30 % para deseos y ocio: salidas, viajes, cenas, compras que no necesitas para sobrevivir.
- 20 % para ahorro y futuro: fondo de emergencia, objetivos o amortización anticipada de deudas.
Sobre el papel es brillante. Pero si vives de alquiler en una ciudad cara, el primer bloque se queda corto enseguida por culpa del precio de la vivienda.
Si cobras 1.500 € netos y pagas 450 € por una habitación con gastos, la vivienda ya se lleva el 30 % de tu nómina; si pagas 800 € por un piso pequeño, el 53 %. Y todavía no has comprado comida ni pagado el abono de transporte.
El resultado típico es frustrante: la persona cree que las finanzas no son para ella, se siente culpable por no encajar en la regla del 50 % y deja de apuntar sus gastos. El problema no eres tú: la regla se popularizó en Estados Unidos a mediados de los 2000, pensada para otro coste de vida.
Para que la regla sirva de verdad hoy, hay que aterrizarla a la realidad española.
El caso real: 1.600 € netos frente a los precios de hoy
Imaginemos a alguien que cobra 1.600 € netos al mes (doce pagas o prorrateadas) y vive de alquiler.
El libro de texto le diría que sus gastos obligatorios no deben pasar de 800 €. Una foto realista de sus recibos podría ser esta:
| Concepto | Gasto mensual real | Tipo de gasto |
|---|---|---|
| Alquiler / habitación + comunidad | 650 € | Necesidad |
| Suministros (luz, gas, agua, fibra) | 90 € | Necesidad |
| Supermercado (comida básica y droguería) | 220 € | Necesidad |
| Transporte (abono transporte o gasolina mínima) | 50 € | Necesidad |
| Total necesidades reales | 1.010 € (63 %) | — |
Si intentase forzar el 50 % (800 €), tendría que pagar vivienda, suministros, comida y transporte con 800 €: le faltarían 210 € cada mes.
¿Qué hacemos con el resto del dinero? Aquí es donde se decide si tu economía prospera o vive ahogada:
- Necesidades reales (63 %)1.010 €63 %
- Deseos y vida social (22 %)350 €22 %
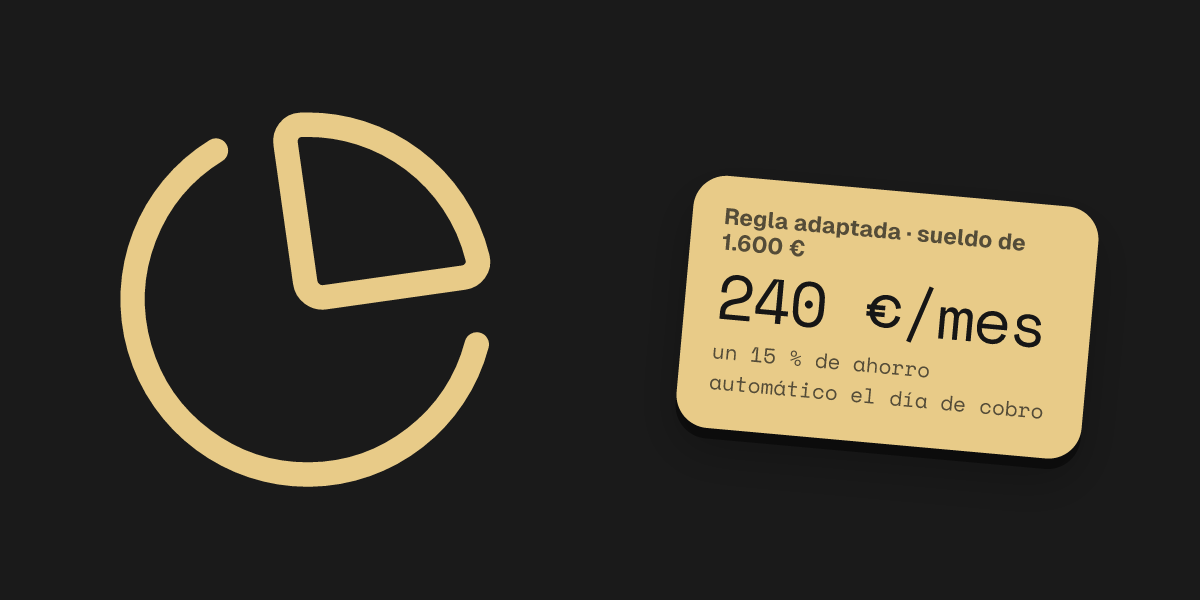
- Ahorro protegido (15 %)240 €15 %
En vez de rendirte, ajustas la regla a un 63 / 22 / 15:
- 1.010 € a necesidades inevitables.
- 350 € a ocio, restaurantes, suscripciones y caprichos.
- 240 € a ahorro protegido.
Apartar 240 € cada mes parece menos que los 320 € de la teoría, pero en un año son 2.880 € limpios. Si quieres calcular cuánto tardarías en alcanzar una meta concreta con esa cuota mensual, puedes simularlo en la calculadora de cuánto ahorrar al mes para un objetivo. La diferencia entre un presupuesto útil y uno de postureo es que el realista se puede cumplir durante tres años sin quemarte.
- Regla adaptada: 15 % (240 €/mes)2.880 €
- Teoría rígida: 20 % (320 €/mes)3.840 €
La trampa del día 30 y el «Presupuesto inverso»
El error más destructivo con la regla 50/30/20 es el orden en el que ejecutas los movimientos.
Mucha gente lo hace así:
- Cobra el día 1.
- Paga los recibos obligatorios.
- Va viviendo el mes: cañas, cenas, compras, ocio.
- Llega el día 28 y piensa: «A ver cuánto ha sobrado para ahorrar».
Y a menudo no sobra nada: el gasto tiende a crecer hasta ocupar el dinero que ves disponible. Si a mitad de mes ves 600 € en la app del banco, es fácil pensar que vas holgado y gastar de más.
La única forma de que el porcentaje de ahorro (sea el 20 %, el 15 % o el 10 %) funcione es darle la vuelta al orden: presupuesto inverso.
El mismo día que te ingresan la nómina (o a la mañana siguiente), una transferencia automática saca tus 240 € de ahorro fuera de tu cuenta habitual. Te pagas a ti primero. Lo que queda en la cuenta es lo que realmente puedes gastar sin remordimientos.
La arquitectura de las 3 cuentas: cómo no volverte loco
Llevar la regla 50/30/20 con una sola cuenta corriente y una tarjeta de débito es una receta para el estrés. Requiere estar sumando tickets en la cabeza cada vez que vas al supermercado.
La forma más sencilla de automatizarla en cualquier banco español (o usando dos bancos sin comisiones) es separar el dinero por funciones:
- Cuenta A (Facturas y Fijos): Aquí llega la nómina. De aquí están domiciliados el alquiler, la luz, el agua, el internet y las cuotas fijas. Esta cuenta no tiene tarjeta física en tu cartera ni está vinculada a Apple Pay o Google Wallet. Es un búnker de recibos.
- Cuenta B (Día a día y Ocio): El día 1 se transfiere automáticamente el dinero de supermercado y el bloque del 30 % (o 22 %) de ocio. Esta es la única tarjeta que llevas encima. Si el día 22 el saldo llega a 15 €, sabes con total claridad que toca plan de sofá y película hasta el mes que viene. Sin culpa y sin peligro de no pagar el alquiler.
- Cuenta C (Ahorro intocable): Una cuenta separada (idealmente remunerada, con dinero siempre disponible y cubierta por el Fondo de Garantía de Depósitos). Aquí van los 240 € mensuales.
Con esta estructura no necesitas contar céntimos todos los días: el sistema te impide gastar por error el dinero del casero o el del futuro.
La fuga silenciosa: los «gastos anuales fantasma»
Un motivo frecuente para abandonar este método a los pocos meses: «Es que en marzo me vino un imprevisto y rompí el presupuesto».
Cuando preguntas por el imprevisto, resulta ser el seguro del coche (340 €), la revisión del dentista (80 €), la cuota anual de una suscripción (50 €) o los regalos de Navidad (250 €).
Esos gastos no son imprevistos. Sabes con exactitud matemática que van a llegar este año. Tratarlos como sorpresas es sabotear tu regla de ahorro.
Para resolverlo dentro del bloque del 50 % de necesidades:
- Haz una lista rápida de todos tus pagos anuales inevitables.
- Suma el total (por ejemplo, 1.200 € al año).
- Divide entre 12 (100 € al mes).
- Esos 100 € forman parte de tus necesidades fijas mensuales y se quedan acumulados en la Cuenta A esperando a que llegue el recibo anual.
Cuando llegue el seguro del coche en mayo, el dinero ya estará ahí esperándolo. Tu ahorro mensual no sufrirá ningún sobresalto.
Por qué el 30 % de deseos es sagrado
Mucha gente que empieza con ganas comete el error del monje: decide que el ocio es superfluo y pone un 0 % en deseos para ahorrar el 40 %.
Es el equivalente financiero a una dieta milagro de lechuga y agua: dura tres semanas. Al primer fin de semana de agobio, te vas de compras o sales de cena, te gastas 150 € de golpe, te sientes culpable y tiras la toalla.
El porcentaje de ocio es el lubricante psicológico del presupuesto. Saber que tienes 300 € al mes para quemar en lo que te dé la gana —sin pedir explicaciones a nadie ni sentir remordimiento— es lo que permite que mantengas el hábito de ahorrar mes tras mes durante cinco años.
Cuándo saltarte la regla sin sentirte culpable
La regla 50/30/20 es una brújula orientativa, no un mandamiento judicial. Hay tres situaciones claras donde debes mandarla de paseo:
- Si tienes deudas con intereses altos: Si arrastras saldo en una tarjeta de crédito revolving o un préstamo rápido (con unos de los tipos de interés más altos del crédito al consumo), congelar dinero en una cuenta de ahorro no tiene sentido. Salvo un colchón mínimo de seguridad de 1.000 €, cada euro del bloque de ahorro debe ir directo a liquidar la deuda. Ninguna inversión te garantiza ganar lo que te ahorras en intereses al quitarte esa deuda.
- Si no tienes fondo de emergencia: Antes de repartir el 20 % en planes de futuro o inversiones, todo el esfuerzo de ahorro va a construir un colchón de 3 meses de gastos básicos. En cuánto dinero tener en el fondo de emergencia tienes el cálculo de cuánto necesitas según tu situación laboral.
- Si tus ingresos son muy justos o muy variables: con 1.100 € netos, las necesidades pueden llevarse el 80 % o más. En ese punto, tu prioridad no es buscar el 20 %; es apartar una cifra fija simbólica (por ejemplo, 50 € al mes) para no perder el hábito mental de apartar dinero antes de gastar.
Cómo aplicarlo con Monevia
En Monevia no necesitas hojas de cálculo. La pantalla de Presupuestos reparte tus ingresos en los tres bloques de la regla (necesidades, ocio y ahorro) y calcula sola el límite de cada uno; si la regla clásica no te encaja, cambias el reparto, por ejemplo a 65/20/15.
En cada bloque ves cuánto llevas gastado frente al día del mes en que estás: si vas por delante del ritmo, te dice dónde acabarás si sigues así, para que puedas levantar el pie del acelerador antes de quedarte a cero. Puedes probarlo con datos de ejemplo en Presupuestos de Monevia.
Preguntas frecuentes
¿Se calcula sobre el sueldo bruto o el sueldo neto?
Siempre sobre el neto: el dinero real que entra en tu cuenta bancaria a final de mes después de retenciones de IRPF y Seguridad Social.
¿Qué hago si mi alquiler ya se come más del 50 %?
No estás haciendo nada mal. Ajusta el porcentaje a la realidad (por ejemplo, 65/20/15) protegiendo una cifra fija de ahorro antes de gastar en ocio.
¿Dónde van las cuotas de préstamos o compras a plazos?
La cuota obligatoria es una necesidad (hay que pagarla sí o sí). Si decides pagar de más para quitártela antes de tiempo, ese extra sale del bloque de ahorro.
¿Dónde meto los gastos que solo vienen una vez al año?
Seguro del coche, dentista o impuestos anuales no son imprevistos. Se suman, se dividen entre 12 y se reservan cada mes dentro del bloque de necesidades.
Fuentes
- Banco de España: Aprendemos a planificar nuestras finanzas personales
- Finanzas para todos (Banco de España y CNMV): Pon en práctica la regla 50/30/20
Hago Monevia, una app de finanzas personales que no se conecta a tu banco. Las cifras de esta guía están calculadas y cito de dónde sale cada dato. Publicada el 15 de octubre de 2026. Quién hace Monevia.
Sigue leyendo
 Hipoteca
Cómo se calcula la cuota de una hipoteca
La fórmula del sistema francés paso a paso, un ejemplo con 200.000 € a 25 años y por qué durante los primeros años pagas sobre todo intereses.
 Hipoteca
Cuánta hipoteca puedo pedir con mi sueldo
La regla del 30-35 % que aplican los bancos, tablas de cuota y capital máximo para sueldos de 1.200 € a 3.000 €, y cómo calcular tu límite real.
 Ahorro
Cuánto ahorrar al mes para llegar a un objetivo
La fórmula para calcular tu cuota mensual de ahorro según tu meta y plazo, ejemplos reales (viaje, colchón o entrada de un piso) y cómo no abandonar.